随着中美博弈加剧,“稀土”频繁成为舆论焦点。许多自媒体和评论者宣称,美国对中国稀土的依赖犹如“命门被掐”,一旦中国断供,美国的高科技和军工产业将立刻陷入瘫痪。事实真的如此简单吗?
一、储量与产量:中国确实举足轻重,但并非唯一
据美国地质调查局(USGS)2023年数据,全球稀土储量约1.3亿吨,中国占4400万吨(约34%),越南、巴西、俄罗斯、印度等国也有可观储量。在产量方面,中国约占全球60%-70%,尤其在冶炼分离环节——这是稀土产业链中最具技术门槛和环保压力的步骤——中国份额一度超过85%。这就造成了“中国依赖”的直观印象。
二、美国的“依赖”其实被高估了
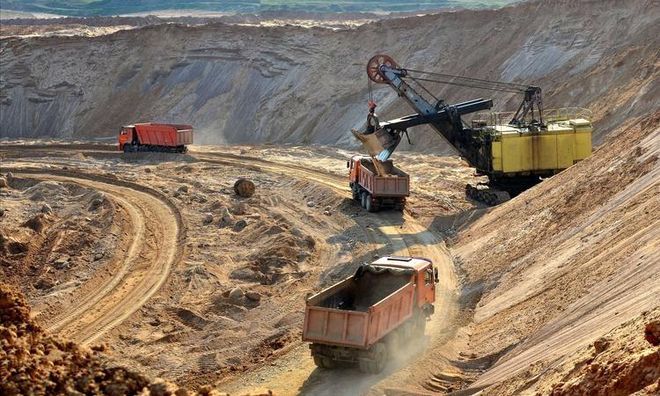
美国自身拥有稀土资源。加州的芒廷帕斯矿(Mountain Pass)是全球知名的大型稀土矿,曾供应全球大部分稀土。虽然该矿在21世纪初因中国低价竞争而一度关停,但近年已重启,成为美国本土稀土供应的重要来源。
美国还通过战略储备、盟友供应(如澳大利亚莱纳斯公司)以及回收技术来分散风险。美国军工和高科技产业对稀土的真实需求并非全部“卡脖子”。例如,钕铁硼磁体中的镝、铽等重稀土元素确实稀缺,但美国近年来加速开发无重稀土或减量化的磁体技术,同时日本、德国等企业也在积极布局替代方案。
三、真正的问题:不是矿,而是加工供应链
美国的脆弱环节并不在于“没有稀土矿”,而在于分离和加工能力。由于环保成本高、资本投入大、技术工人短缺,美国本土稀土分离产能长期不足。这导致即使开采出矿石,也要运到中国或其他国家进行冶炼分离。高度集中的供应链,才是美国真正担忧的风险。
因此,美国近几届政府均将稀土供应链安全列为国家战略。例如,2020年以来,美国国防部资助了多个稀土加工项目,能源部也拨款支持从煤炭废料中提取稀土的技术研发。美国积极拉拢澳大利亚、加拿大、日本、韩国等盟友,构建“去中国化”的关键矿产供应链。
四、中国断供稀土?双刃剑
中国确实在全球稀土加工领域拥有主导地位,但主动“断供”或大幅限制出口,会带来多重后果:第一,加速美国、澳大利亚、日本等国的替代供应链建设(2010年钓鱼岛事件后中国限制对日稀土出口,日本正是因此加速了多元化布局);第二,引发WTO诉讼等国际贸易争端;第三,损害中国作为可靠贸易伙伴的国际形象。因此,稀土并非可轻易使用的“武器”。
五、结论:不是“依赖”与否,而是怎样博弈
所以,回到初始问题:美国真的那么依赖中国稀土吗?答案是——在特定环节(尤其是重稀土分离和磁体制造)确实有依赖,但整体上“美国离了中国稀土就活不了”的说法,明显夸大了。美国在资源、技术和盟友网络上拥有相当的缓冲能力,真正的软肋则需要十年甚至更长时间才能弥补。
对于中国而言,稀土是一个重要筹码,但并非万能武器。真正的优势不在于“断供”,而在于保持技术领先和产业链纵深,同时利用市场规则和全球合作塑造有利于己的供应链格局。聊透这一点,就会明白:稀土博弈的大戏,远比“谁卡谁脖子”的简单叙事更复杂、更精密。